Domain geldsparend.de kaufen?
Wir ziehen mit dem Projekt
geldsparend.de um.
Sind Sie am Kauf der Domain
geldsparend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldsparend.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **

Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
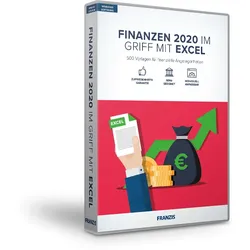
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **

Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie findet man schnell einen Investor oder Kreditgeber?
Um schnell einen Investor oder Kreditgeber zu finden, ist es wichtig, ein überzeugendes Geschäftskonzept zu präsentieren. Man kann sich an lokale Investorengruppen, Business Angels oder Venture-Capital-Firmen wenden und sein Projekt vorstellen. Es kann auch hilfreich sein, Online-Plattformen für Crowdfunding oder Peer-to-Peer-Kredite zu nutzen, um potenzielle Investoren anzusprechen. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
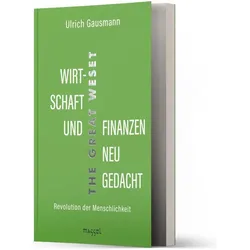
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF A6 Planer Einlagen, Budget Ordner Einlagen mit 7 Taschen, Finanzplaner Nachfüllpapier, Ausgaben Tracker Einlagen - GradientBleiben Sie organisiert und behalten Sie Ihre Finanzen im Blick mit unseren A6 Planer Einlagen. Dieses umfassende Set enthält alles, was Sie für die Budgetierung, Ausgabenverfolgung und Zielsetzung benötigen. Das lebendige Farbverlaufsdesign verleiht Ihrem Planer einen Hauch von Stil, während das hochwertige Papier für ein reibungsloses Schreiben sorgt. Kompatibel mit allen Standard-A6-Ordnern und -Planern. Umfassende Budgetierung: Unsere A6 Planer Einlagen bieten ein umfassendes System für die Verwaltung Ihrer Finanzen. Mit speziellen Bereichen für Budgetierung, Ausgabenverfolgung und die Festlegung finanzieller Ziele können Sie Ihre Finanzen in den Griff bekommen und Ihre finanziellen Ziele erreichen. Stilvoll und funktional: Verleihen Sie Ihrer Planungsroutine einen Hauch von Eleganz mit unseren wunderschön gestalteten A6 Einlagen. Das Farbverlaufsschema sorgt für ein lebendiges und stilvolles Flair, während das funktionale Layout Ihnen hilft, organisiert und produktiv zu bleiben. Vielseitig und anpassbar: Passen Sie den Planer mit unseren vielseitigen A6 Einlagen an Ihre spezifischen Bedürfnisse an. Verwenden Sie die Monats- und Wochenübersichten für die Terminplanung, die Budgetblätter für die Ausgabenverfolgung und die leeren Seiten für Notizen, Ideen oder Tagebuch. Spezifikationen: Farbe: Mehrfarbig Abmessungen: Nicht rund Länge: 17,2 cm Breite: 9,5 cm Höhe: 0,2 cm Material: Papier Lieferumfang: 14 x Monatsplan 14 x Finanzseiten 54 x Wochenplan 1 x Trennseite 1 x Reißverschlusstasche 1 x Lineal 2 x 5-Farben-Pfeilaufkleber17,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
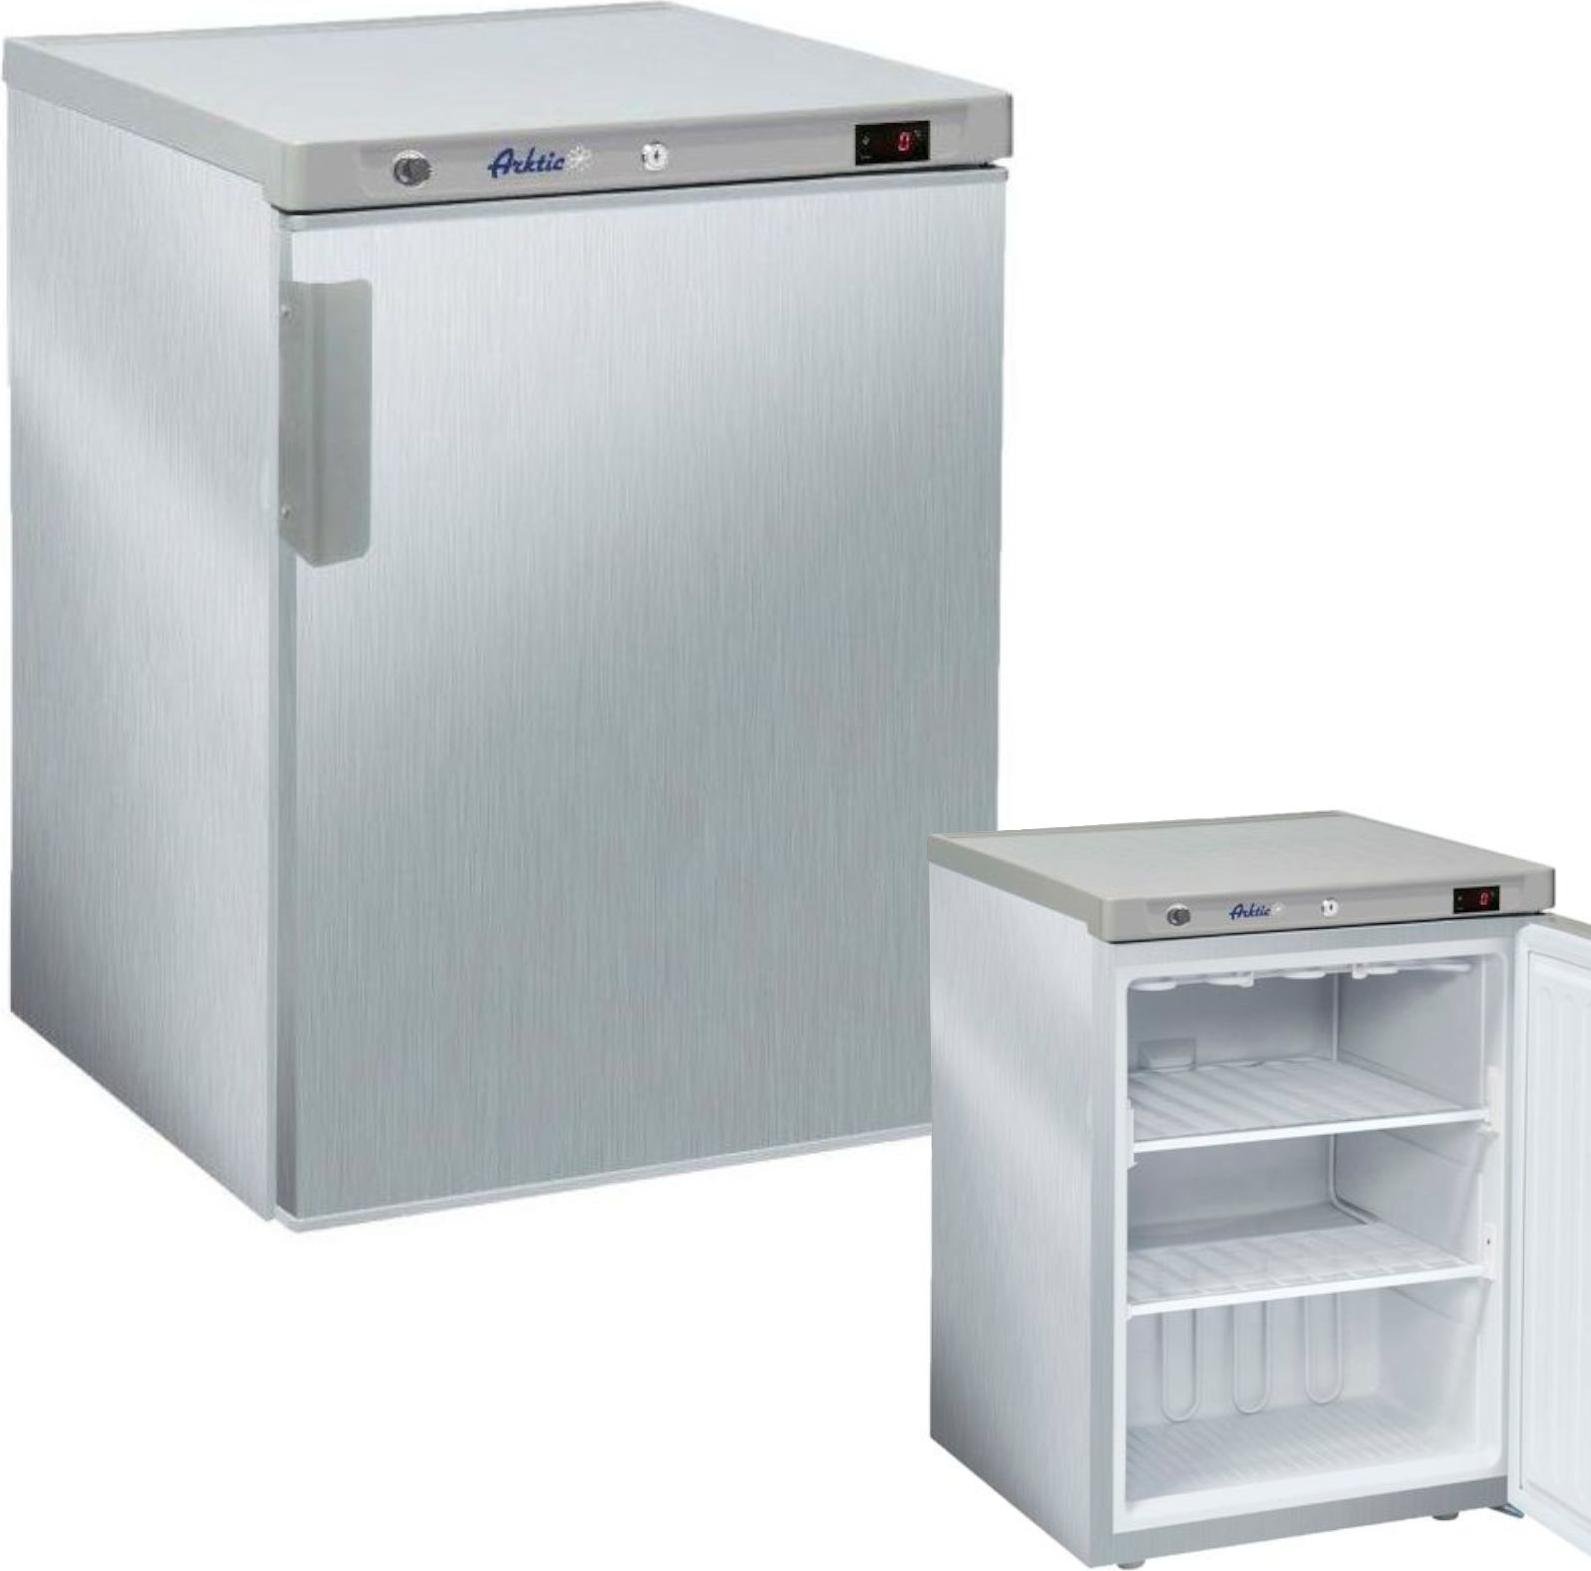
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie findet man schnell einen Investor oder Kreditgeber?
Um schnell einen Investor oder Kreditgeber zu finden, ist es wichtig, ein überzeugendes Geschäftskonzept zu präsentieren. Man kann sich an lokale Investorengruppen, Business Angels oder Venture-Capital-Firmen wenden und sein Projekt vorstellen. Es kann auch hilfreich sein, Online-Plattformen für Crowdfunding oder Peer-to-Peer-Kredite zu nutzen, um potenzielle Investoren anzusprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.